
「決算は黒字です」と言ったのに、月末の残高が増えていない
「決算は黒字だったのに、月末の支払いになると口座の残高がぎりぎりで」
経営者の方から、こういう話を聞くことがあります。
利益は出ています。税理士さんからも、悪くない数字だと言われました。
それでも月末が近づくと、残高を何度も確認してしまいます。
経営が下手だから起きているのではありません。利益と現金を同じものとして見ていると、起きやすい状態です。
よくあるケースとして、従業員20名ほどの会社で考えてみます。
社長は決算書を見て、「今期は黒字だった」と安心しています。
一方で経理担当は、月末が近づくたびに、入金予定の一覧と支払日を見比べています。
大口の取引先からの入金は、翌々月末です。納品は月初に終わっているのに、請求書を出したのは翌月の中ごろでした。
営業に聞くと、「うちの取引条件はそういうものです」と返ってきます。
社長が見ているのは損益の数字で、経理が見ているのは日付です。
同じ会社の中で、見ているものが違っています。
利益が出ているなら、現金も残るはず、という思い込み
多くの経営者は、利益が出ていれば、その分だけ現金が増えていると考えています。
そう考えるのは自然です。決算書の下のほうにある数字は、「儲かった額」として読めるからです。
ただ、利益と現金は、動く日が違います。
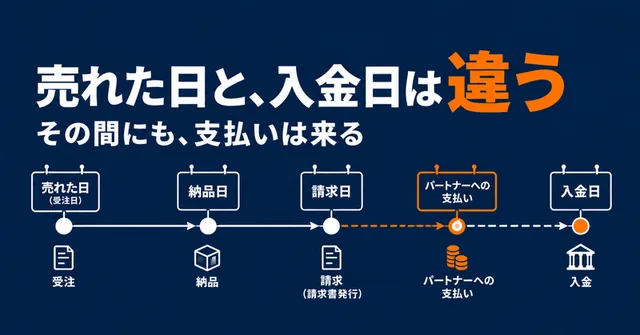
利益は売れた日に増え、現金は入金された日に増えます。
この2つの間に日数があるあいだ、会社は仕入れ・外注費・給与を先に払い続けます。
売ったのに入ってこないお金は、会社が顧客に貸しているお金です。
この日数が長いほど、また売上が伸びるほど、貸している額は大きくなります。
だから売上が伸びている時期に限って、資金が苦しくなることがあります。
在庫の買い増し、設備の支払い、借入の返済、納税、賞与も、利益の外側で現金を動かします。
ただ、この中で経営者が日々の運用で動かしやすいのは、売れてから入金されるまでの日数です。
「利益は出ているのに、お金がない」の正体は、この日数の積み重なりであることが多いと考えています。
売れた日から入金までの仕事は、3か所に分かれている
では、この日数は誰が決めているのでしょうか。
受注から入金までの流れを分けてみると、多くの会社では次のようになっています。
- 受注:営業が、支払条件を取引先と決める
- 納品:現場が、納期どおりに仕事を終える
- 請求:事務が、請求書を出す
- 入金:事務が、入金を確認する
条件は営業、納品は現場、請求と入金の確認は事務の仕事です。
それぞれが自分の仕事を終えているので、全体の日数を見ている人がいません。
営業は、受注を取るために支払条件を相手に合わせます。現場は、納品が終われば仕事が終わったと考えます。事務は、納品の連絡が来てから請求書を作ります。
誰も間違っていません。ただ、納品から請求書が出るまでに何日止まっているのかを、知っている人もいません。
止まっている日数は帳簿に残りません。営業・現場・事務、それぞれの手元の記憶にしか残っていません。
資金の詰まりは、経理の問題として扱われがちです。
けれど実際には、営業の約束と現場の連絡の中で、すでに決まっています。
直近の売上上位3件を、4つの日付で並べる
今日できる確認が1つあります。
直近で売上が大きかった3件を選び、次の4つの日付を書き出してください。
- 受注した日
- 納品した日
- 請求書を出した日
- 実際に入金された日
メモ帳でも構いません。受注、納品、請求、入金の順に日付を並べ、間の日数を書き込みます。
そして、日付と日付の間の日数を出します。
見るのは、どの間隔が長いかです。
- 受注から納品までが長い:材料や外注費を先に払っているなら、その間は現金が出ていくだけになる
- 納品から請求までが長い:請求が現場の連絡待ちになっている。業務の流れの問題
- 請求から入金までが長い:支払条件が、営業の約束のまま決まっている
- 入金が約束の日より遅い:回収の確認を、誰も受け持っていない
3件とも同じ間隔が長いなら、取引ごとの事情ではなく、会社の進め方の問題です。
1件だけ長いなら、その取引の特別な事情を先に確かめます。
詰まる場所が分かれば、変えるのは1か所でいい
日付で見ると、手を入れる場所が1か所に絞れます。
請求が遅いなら、納品した日に請求の連絡を出すところから始めます。支払条件が長いなら、次の見積で条件を確認するところから始めます。
お金の詰まりを、経理に任せきりにしないことが先です。
詰まる場所は、会社ごとに違います。業種、取引先の大きさ、社内の連絡の仕方で変わります。他社の資金繰りのやり方をそのまま持ち込んでも、同じ場所に効くとは限りません。
なお、資金繰り表の作り方や、借入・税金の判断は、税理士や金融機関など専門家の領域です。HITOTASUが一緒に見るのは、その手前にある、営業の約束と現場の連絡と請求の流れです。
3か所の日数を横断して、自社だけで見るのが難しいときは、一緒に整理する方法もあります。日付が見えたあと、請求の連絡や支払条件の確認が現場で回る形になるところまで、進めることもできます。
先月の売上のうち、いつ口座に入る予定のものがいくらあるか、いま言えますか。